Comment comprendre et gérer le précompte artiste-auteur : guide pratique
7 septembre 2026
Le précompte des cotisations sociales constitue le mécanisme central de financement de la protection sociale des créateurs d’œuvres de l’esprit. Qu’il s’agisse de la première vente d’une œuvre plastique ou de la perception de droits d’auteur, ce dispositif de prélèvement à la source garantit la couverture santé, retraite et famille des artistes-auteurs. Ce guide pratique détaille la définition exacte du précompte, son fonctionnement, les règles d’exonération ainsi que les démarches déclaratives indispensables pour sécuriser votre statut professionnel.
1. Définition : Qu’est-ce que le précompte artiste-auteur ?
Le précompte est un mécanisme de prélèvement à la source des cotisations et contributions sociales obligatoires. Il s’applique aux rémunérations versées aux artistes-auteurs au titre de la création, de la vente d’œuvres ou de la cession de droits d’auteur.
Concrètement, lorsque vous réalisez une prestation ou une vente d’œuvre sous le régime du précompte :
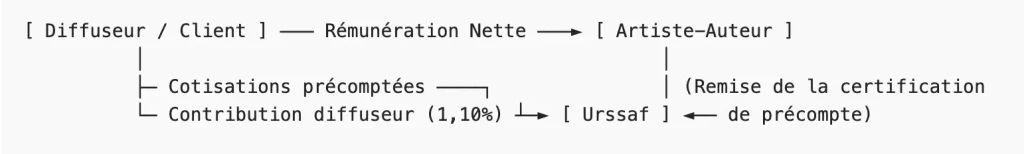
- Le diffuseur (votre client : galerie, éditeur, maison de production, entreprise, collectivité) ne vous verse pas la totalité de la somme brute hors taxes.
- Il déduit directement vos cotisations sociales de votre rémunération.
- Il vous verse le montant net.
- Il reverse les cotisations prélevées, augmentées de sa propre contribution diffuseur, auprès de l’Urssaf Limousin* (l’organisme national chargé du recouvrement pour le régime des artistes-auteurs).
Ce système permet d’alimenter votre dossier de protection sociale sans que vous n’ayez à mettre vous-même de côté les sommes dues au titre des cotisations précomptées.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
2. Le régime social des artistes-auteurs
Le régime social des artistes-auteurs est rattaché au régime général de la Sécurité sociale française. Il couvre les créateurs d’œuvres de l’esprit pour les grands risques de la vie : assurance maladie, maternité, paternité, invalidité, prestations familiales et retraite (de base et complémentaire).
Avertissement important : Contrairement aux salariés du secteur privé, l’artiste-auteur ne bénéficie pas d’une couverture contre le Chômage ni contre les Accidents du Travail / Maladies Professionnelles (AT/MP).
Ses revenus artistiques étant souvent ponctuels ou irréguliers, le précompte s’adapte à cette réalité en prélevant les charges directement à la source des revenus perçus.
Ce guide s’adresse aux :
- Artistes-auteurs émergents et étudiants qui débutent leur activité de création.
- Professionnels du secteur artistique (peintres, sculpteurs, photographes, illustrateurs, designers, auteurs, compositeurs).
- Galeristes, éditeurs, producteurs et diffuseurs tenus de respecter leurs obligations sociales lors du versement des rémunérations.
Note : Un artiste-auteur qui rétrocède des honoraires à un autre artiste-auteur n’a pas la qualité de diffuseur. Il n’a donc pas à effectuer de précompte ni à verser la contribution diffuseur sur cette rétrocession.
3. Démarches et statut fiscal : Traitements & Salaires vs BNC
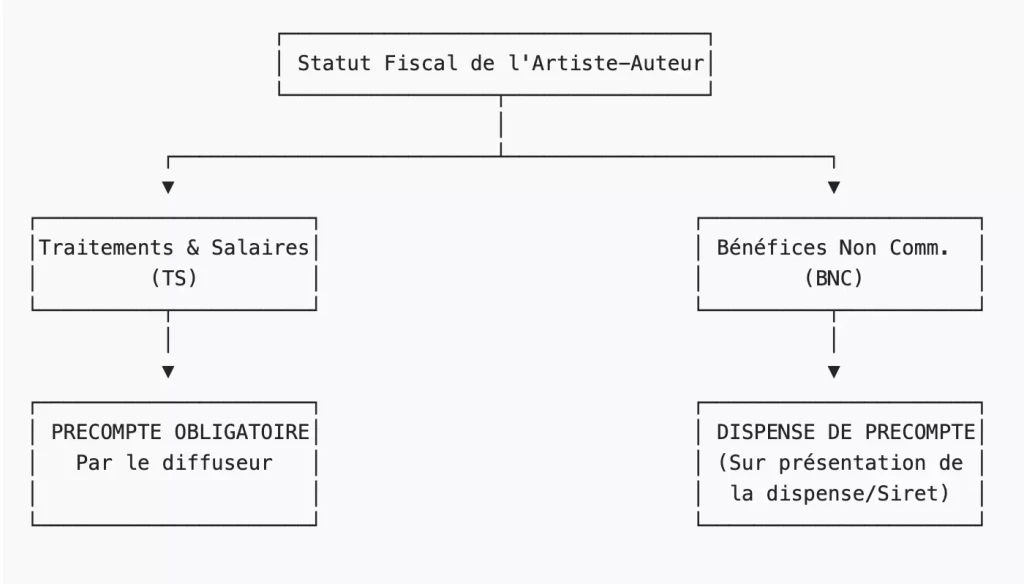
L’application ou la dispense du précompte dépend de la modalité de déclaration fiscale de vos revenus artistiques.
Option A : Déclaration en Traitements et Salaires (TS)
- Mécanisme : Le précompte est obligatoire et automatique.
- Démarches : L’artiste n’a pas besoin de créer un numéro SIRET à l’avance. L’affiliation auprès de l’Urssaf s’effectue automatiquement lors du premier précompte réalisé et transmis par le diffuseur.
- Obligation du diffuseur : Le client doit impérativement vous remettre une certification de précompte, document officiel apportant la preuve que vos cotisations ont bien été retenues et versées.
Option B : Déclaration en Bénéfices Non Commerciaux (BNC)
- Mécanisme : L’artiste est dispensé de précompte.
- Démarches : Vous devez au préalable déclarer votre début d’activité sur le Guichet unique des formalités des entreprises (
formalites.entreprises.gouv.fr) pour obtenir un numéro SIRET. - Fonctionnement : Vous fournissez à votre diffuseur votre attestation de dispense de précompte (délivrée par l’Urssaf Limousin*). Vous facturez et percevez la totalité du montant brut HT. Vous déclarez et réglez ensuite vous-même vos cotisations sociales auprès de l’Urssaf de manière trimestrielle (15 janvier, 15 avril, 15 juillet et 15 octobre).
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
4. Assiette sociale et calcul des cotisations
L’assiette sociale correspond à la base financière retenue pour calculer le montant de vos cotisations sociales ainsi que l’ouverture de vos droits.
Calcul de l’assiette sociale selon la déclaration fiscale
| Option fiscale retenue | Mode de calcul de l’assiette sociale | Exemple chiffré (base 10 000 €) |
|---|---|---|
| Traitements et Salaires (TS) | Montant brut hors taxes de la rémunération | 10 000 € bruts ➔ Assiette = 10 000 € |
| BNC (Déclaration contrôlée n° 2035) | Bénéfice net + Majoration légale de 15 % | 10 000 € bénéfice ➔ Assiette = 11 500 € |
| Micro-BNC (Déclaration n° 2042 C-PRO) | (Chiffre d’affaires − Abattement 34 %) + Majoration de 15 % | 10 000 € CA ➔ Assiette = 7 590 € |
Détail des taux de cotisations applicables
Pour soutenir la création artistique, l’État prend en charge une fraction des cotisations des artistes-auteurs.
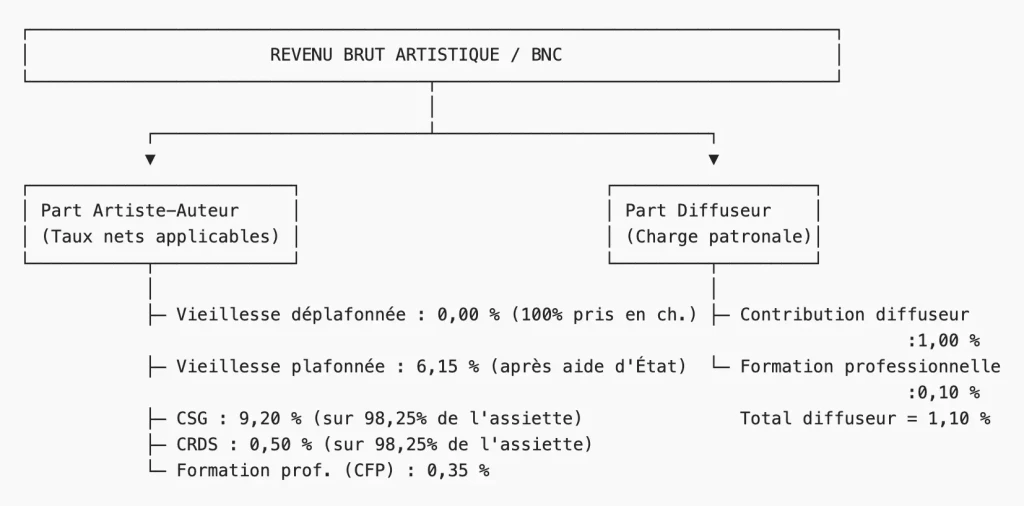
- Sécurité sociale (Vieillesse déplafonnée) : Taux brut de 0,40 %, entièrement pris en charge par l’État (Taux net auteur : 0,00 %).
- Assurance vieillesse plafonnée : Taux brut de 6,90 %, compensé à hauteur de 0,75 % par l’État (Taux net auteur : 6,15 %).
- CSG (Contribution Sociale Généralisée) : 9,20 % (calculée sur 98,25 % du revenu jusqu’à 4 PASS, dont 6,80 % déductibles du revenu imposable).
- CRDS (Contribution au Remboursement de la Dette Sociale) : 0,50 % (sur 98,25 % du revenu jusqu’à 4 PASS).
- Contribution à la Formation Professionnelle (CFP) : 0,35 %.
Note importante pour les diffuseurs : Indépendamment des sommes précomptées sur la rémunération de l’artiste, le diffuseur doit régler sa propre contribution patronale égale à 1,10 % du montant brut HT des rémunérations (1 % de contribution diffuseur + 0,10 % au titre de la formation professionnelle diffuseur).
5. Seuil d’ouverture des droits sociaux
L’accès à la couverture sociale varie en fonction de vos revenus artistiques annuels (exprimés en multiples du Smic horaire) :
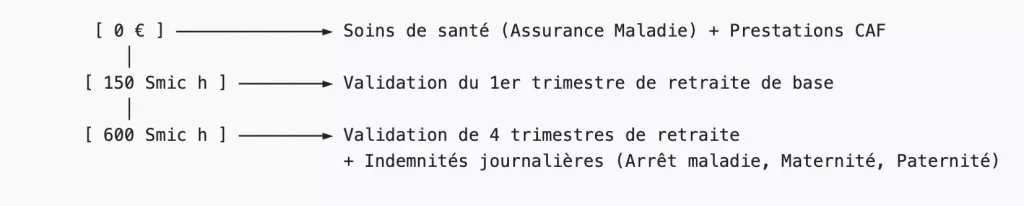
- Dès le 1er euro déclaré : Vous bénéficiez de la prise en charge de vos soins de santé (Assurance maladie) ainsi que des prestations familiales et aides au logement (CAF), sous conditions de ressources.
- Entre 150 et 600 Smic horaire : Vous validez entre 1 et 4 trimestres de retraite de base auprès de la CNAV.
- Au-delà de 600 Smic horaire : Vous ouvrez vos droits aux indemnités journalières en cas d’arrêt maladie, maternité, paternité, invalidité ainsi qu’au versement d’un capital décès.
Option de surcotisation
Si votre assiette sociale annuelle est inférieure à 600 Smic horaire, vous pouvez demander à surcotiser de manière forfaitaire lors de votre déclaration sociale annuelle. Cette démarche vous permet de valider 4 trimestres de retraite et de bénéficier des indemnités journalières. En cas de faibles revenus, une aide financière à la surcotisation peut être sollicitée auprès de la commission d’action sociale de l’Urssaf.
Ressources utiles et Articles associés
Adresses et sites officiels
- URSSAF Limousin ( le guichet unique qui gère les cotisations de TOUS les artistes de France)
- Sécurité Sociale des Artistes-Auteurs (Information générale) :
- Site web : secu-artistes-auteurs.fr
- Guichet unique des formalités des entreprises (Immatriculation SIRET) :
- Site web : formalites.entreprises.gouv.fr
- Assurance Maladie (CPAM – Soins et arrêt de travail) :
- Site web : ameli.fr | Téléphone : 3646
- Assurance Retraite (CNAV / CARSAT – Retraite de base) :
- Site web : lassuranceretraite.fr | Téléphone : 3960
- IRCEC (Retraite complémentaire des artistes-auteurs – RAAP) :
- Site web : ircec.fr | Contact :
contact@ircec.fr| Téléphone : 01 80 50 18 88
- Site web : ircec.fr | Contact :
Articles associés
- Artistes-auteurs : Guide complet des cotisations Urssaf, de la santé et de la retraite
- Comment devenir artiste-auteur en 2026 : guide pratique du statut et de la protection sociale
- Comment déclarer ses revenus artistiques à l’Urssaf : guide pratique
- Comment comprendre et gérer le précompte artiste-auteur : guide pratique
- Comment fonctionnent les cotisations Urssaf pour les artistes-auteurs : guide pratique
