Comment fonctionnent les cotisations Urssaf pour les artistes-auteurs : guide pratique
7 septembre 2026
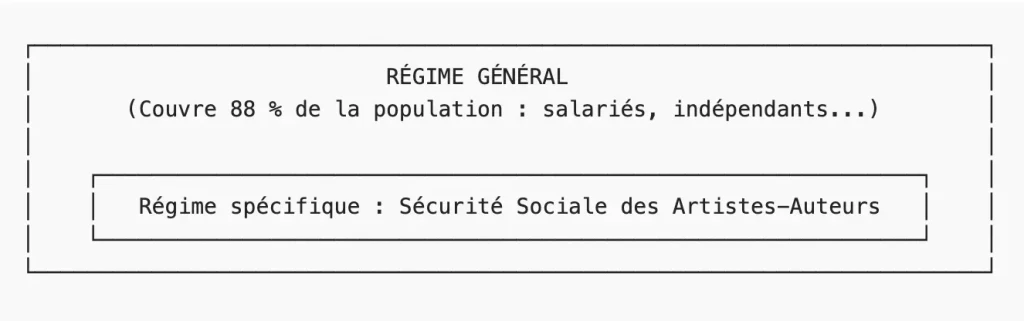
La gestion de la protection sociale et le paiement des cotisations constituent des démarches fondamentales lors du démarrage ou du suivi d’une activité artistique. En France, les artistes-auteurs bénéficient d’un régime de Sécurité sociale spécifique rattaché au régime général. Ce guide détaillé décrypte les modalités d’affiliation, le calcul des cotisations, les démarches déclaratives auprès de l’Urssaf Limousin* ainsi que les prestations sociales acquises.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
1. Comprendre le régime social des artistes-auteurs
Le régime social des artistes-auteurs a été conçu pour assurer une couverture sociale complète (santé, retraite, famille, maternité) tout en s’adaptant à la spécificité de la création littéraire et artistique.
Le financement et l’organisation du régime
Le financement repose sur deux piliers :
- Les cotisations et contributions sociales versées directement par l’artiste-auteur (ou précomptées par le diffuseur).
- La contribution des diffuseurs, fixée à 1,10 % du montant brut des rémunérations versées (1 % de contribution diffuseur + 0,10 % au titre de la Contribution à la Formation Professionnelle – CFP). On entend par diffuseur toute personne physique ou morale (galeries, éditeurs, producteurs, collectivités, sociétés) exploitant ou diffusant les œuvres.
Différents organismes spécialisés assurent la gestion administrative et le versement des prestations :
- Urssaf Limousin* : Récolte les cotisations, gère les déclarations et notifie l’affiliation administrative.
- Assurance Maladie (CPAM) : Gère la prise en charge des soins de santé et verse les indemnités journalières (maladie, maternité, paternité, invalidité).
- Assurance Retraite (CNAV/CARSAT) & IRCEC : Assurent la gestion du compte carrière et le versement des pensions de retraite de base et complémentaire.
- Caisse d’Allocations Familiales (CAF) : Gère le versement des prestations familiales et des aides au logement.
Attention : Le régime social des artistes-auteurs ne couvre pas les risques Chômage ni Accidents du Travail / Maladies Professionnelles (AT/MP).
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
2. Conditions et démarches d’affiliation
L’accès au régime est conditionné par des critères stricts liés au statut de l’œuvre et à la résidence fiscale.
Conditions pour être rattaché
Pour relever du régime social des artistes-auteurs, trois conditions doivent être cumulativement remplies :
- Résider fiscalement en France.
- Créer des œuvres de l’esprit originales.
- Exercer une activité entrant dans l’une des 5 grandes branches admises :
- Arts graphiques et plastiques : Peintures, sculptures, gravures, installations, design originaux, scénographie…
- Écrivains et illustratrice/illustrateurs du livre : Auteurs, traducteurs, préfaciers, illustrateurs, directeurs de collection…
- Auteurs d’œuvres cinématographiques et audiovisuelles : Scénaristes, réalisateurs, auteurs de documentaires, audiodescripteurs…
- Auteurs et compositeurs de musique : Compositeurs, paroliers, chorégraphes, metteurs en scène…
- Auteurs d’œuvres photographiques : Photographes d’art et auteurs de clichés originaux.
Les démarches d’immatriculation selon le statut fiscal
Les formalités administratives de début d’activité varient en fonction de la déclaration fiscale retenue :

3. Assiette sociale et revenus pris en compte
L’assiette sociale correspond au montant sur lequel s’appliquent les taux de cotisations et sur lequel s’évaluent vos droits sociaux.
Définition des revenus artistiques éligibles
Rentrent dans le calcul de l’assiette sociale les recettes issues de l’activité artistique pure :
- Les ventes directes ou locations d’œuvres.
- L’exercice ou la cession de droits d’auteur.
- L’autoédition ou l’édition à compte d’auteur.
- Les lectures publiques, présentations d’œuvres, débats ou séances de dédicace assorties de création.
- Les bourses de recherche, de création, de résidence ou de production.
- Le financement participatif (en contrepartie d’une œuvre de valeur équivalente).
- Les prix, récompenses ou rémunérations pour jury de sélection.
Note : Les activités accessoires (cours, ateliers, interventions) sont encadrées et peuvent être assimilées au revenu artistique sous des conditions de plafonds spécifiques.
Modes de calcul de l’assiette sociale
Le calcul de l’assiette dépend directement du régime fiscal sous lequel vous déclarez vos revenus :
| Régime Fiscal | Modalités de calcul de l’assiette sociale | Exemple chiffré (pour 10 000 € bruts) |
| Traitements & Salaires (TS) | Montant brut hors taxes des revenus déclarés. | 10 000 € bruts ➔ Assiette : 10 000 € |
| BNC – Déclaration contrôlée (2035) | Bénéfice net (Chiffre d’affaires – Frais réels), majoré légalement de 15 %. | 10 000 € de bénéfice + 15 % ➔ Assiette : 11 500 € |
| Micro-BNC (2042 C-PRO) | Chiffre d’affaires brut déduit de l’abattement forfaitaire de 34 %, puis majoré de 15 %. | 10 000 € CA – 34 % = 6 600 € + 15 % ➔ Assiette : 7 590 € |
4. Taux de cotisations et modalités de paiement
Les artistes-auteurs contribuent aux différents risques de la Sécurité sociale à travers plusieurs cotisations directes.
Détail des taux applicables
| Cotisation / Contribution | Taux brut | Prise en charge État | Taux net restant à charge de l’auteur |
| Sécurité sociale (vieillesse déplafonnée) | 0,40 % | 0,40 % (100 %) | 0,00 % |
| Assurance Vieillesse (plafonnée) | 6,90 % | 0,75 % | 6,15 % |
| CSG (Contribution Sociale Généralisée) | 9,20 % (sur 98,25 % de l’assiette) | – | 9,20 % (dont 6,80 % déductibles) |
| CRDS (Contrib. Remboursement Dette Sociale) | 0,50 % (sur 98,25 % de l’assiette) | – | 0,50 % |
| CFP (Contribution Formation Professionnelle) | 0,35 % | – | 0,35 % |
Comment s’effectue le règlement ?
Régime des Traitements et Salaires (Précompte)
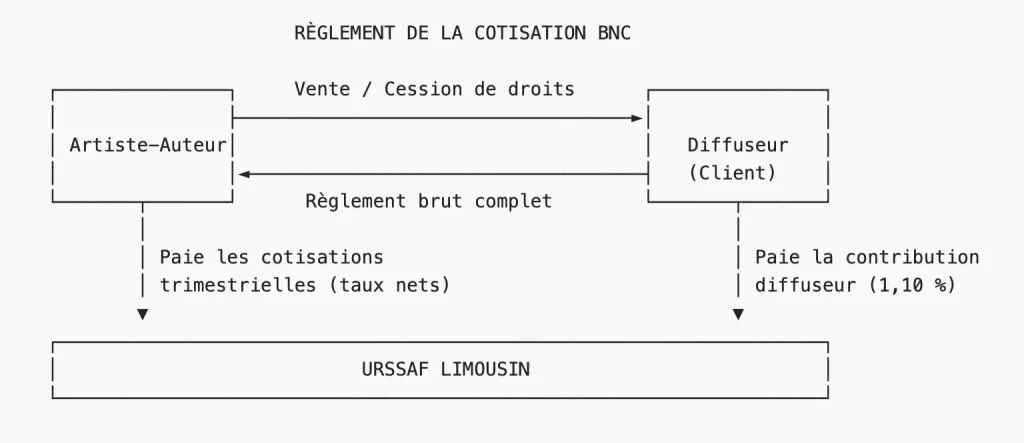
Le diffuseur effectue la retenue à la source des cotisations sociales (taux nets) sur la rémunération brute de l’artiste. Le diffuseur reverse ces montants à l’Urssaf Limousin* accompagnés de la contribution diffuseur (1,10 %) et remet une certification de précompte à l’auteur.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
Régime des Bénéfices Non Commerciaux (Dispense de précompte)
L’artiste-auteur présente une attestation de dispense de précompte délivrée par l’Urssaf Limousin* à son diffuseur. L’auteur règle directement ses cotisations de manière trimestrielle (échéances au 15 janvier, 15 avril, 15 juillet et 15 octobre) via son espace personnel sur artistes-auteurs.urssaf.fr. Le diffuseur règle séparément la contribution diffuseur de 1,10 %.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
5. Déclaration sociale et couverture des droits
Chaque année, aux alentours des mois d’avril et mai, l’artiste-auteur doit valider et souscrire sa déclaration sociale annuelle de revenus sur le portail de l’Urssaf.
Les seuils d’ouverture de droits
L’ouverture de la protection sociale dépend directement des montants perçus (exprimés en équivalent Smic horaire) :
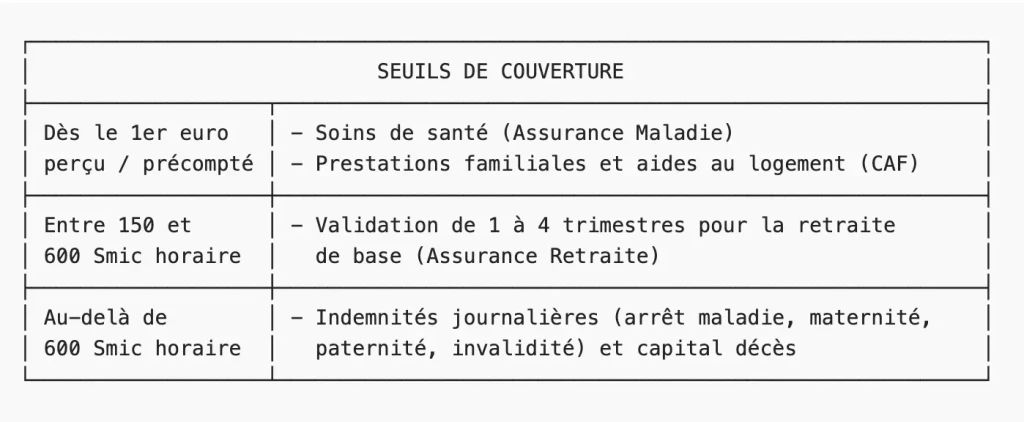
- Option de surcotisation : Si les revenus annuels n’atteignent pas le seuil des 600 Smic horaire, l’artiste-auteur a la possibilité d’opter volontairement pour une surcotisation forfaitaire calculée sur cette base minimale afin d’ouvrir l’ensemble des droits aux indemnités journalières et de valider 4 trimestres de retraite. En cas de difficulté financière, une aide à la surcotisation peut être sollicitée auprès de l’action sociale de l’Urssaf.
- Pluriactivité : Les personnes exerçant simultanément une activité salariée, indépendante ou étant à la retraite cumulent les droits ouverts par leur activité artistique avec ceux acquis au titre de leurs autres régimes.
6. Ressources utiles et Articles associés
Adresses et sites officiels
- URSSAF Limousin ( le guichet unique qui gère les cotisations de TOUS les artistes de France)
- Sécurité Sociale des Artistes-Auteurs (Information générale) :
- Site web : secu-artistes-auteurs.fr
- Guichet unique des formalités des entreprises (Immatriculation SIRET) :
- Site web : formalites.entreprises.gouv.fr
- Assurance Maladie (CPAM – Soins et arrêt de travail) :
- Site web : ameli.fr | Téléphone : 3646
- Assurance Retraite (CNAV / CARSAT – Retraite de base) :
- Site web : lassuranceretraite.fr | Téléphone : 3960
- IRCEC (Retraite complémentaire des artistes-auteurs – RAAP) :
- Site web : ircec.fr | Contact :
contact@ircec.fr| Téléphone : 01 80 50 18 88
- Site web : ircec.fr | Contact :
Articles associés
- Artistes-auteurs : Guide complet des cotisations Urssaf, de la santé et de la retraite
- Comment devenir artiste-auteur en 2026 : guide pratique du statut et de la protection sociale
- Comment déclarer ses revenus artistiques à l’Urssaf : guide pratique
- Comment comprendre et gérer le précompte artiste-auteur : guide pratique
- Comment fonctionnent les cotisations Urssaf pour les artistes-auteurs : guide pratique
