Comment déclarer ses revenus artistiques à l’Urssaf : guide pratique
7 septembre 2026
La gestion administrative et sociale constitue une étape déterminante pour structurer sereinement une activité de création. En France, la déclaration des revenus artistiques auprès de l’Urssaf Limousin* permet d’acquitter ses cotisations et de valider ses droits à la protection sociale.
Ce guide pratique détaille les conditions d’affiliation, le calcul de l’assiette sociale, le fonctionnement des régimes fiscaux (TS et BNC) ainsi que les étapes à suivre pour réaliser sa déclaration sociale de revenus en toute conformité.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
1. Comprendre le régime social des artistes-auteurs
Un rattachement au régime général
Les créateurs d’œuvres de l’esprit bénéficient d’un régime de Sécurité sociale spécifique rattaché au régime général. Ce cadre prend en compte les particularités économiques du secteur artistique tout en garantissant une couverture sociale :
- Santé (prise en charge des soins et indemnités journalières sous conditions) ;
- Retraite (de base via l’Assurance Retraite et complémentaire obligatoire via l’IRCEC) ;
- Prestations familiales (gérées par la CAF).
Les conditions d’affiliation
Pour intégrer ce régime et cotiser auprès de l’Urssaf Limousin* (organisme chargé du recouvrement), trois conditions cumulatives sont requises :
- Résider fiscalement en France.
- Exercer une activité d’auteur d’œuvres de l’esprit originales.
- Relever de l’une des cinq grandes branches d’activités éligibles :
- Arts graphiques et plastiques (peinture, sculpture, illustration, design de modèles originaux, graphisme, scénographie) ;
- Écrivains et illustrateurs du livre (auteurs, traducteurs, préfaciers, auteurs multimédias ou de logiciels) ;
- Auteurs et compositeurs de musique (composition, paroles, arrangements, chorégraphie, mise en scène) ;
- Auteurs d’œuvres photographiques ;
- Auteurs d’œuvres cinématographiques et audiovisuelles (scénario, réalisation, adaptation, sous-titrage, audiodescription).
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
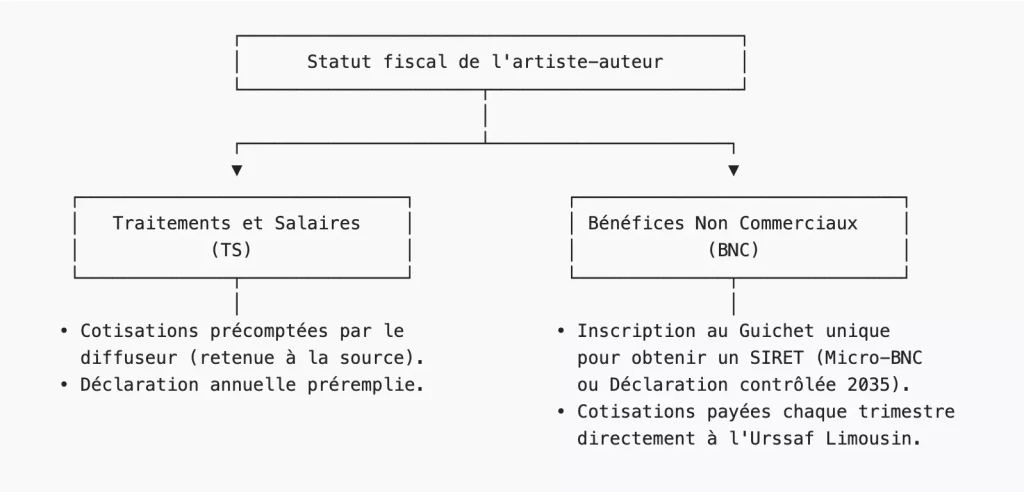
2. Régime fiscal : Traitements et Salaires (TS) ou Bénéfices Non Commerciaux (BNC) ?
Les démarches administratives et les modalités de déclaration de vos revenus artistiques dépendent du statut fiscal choisi.
Le régime des Traitements et Salaires (TS)
Ce mode s’applique lorsque vos revenus artistiques sont intégralement versés par des diffuseurs (éditeurs, sociétés de perception et de répartition de droits, producteurs) qui précomptent vos cotisations.
- Précompte à la source : Le diffuseur retient directement les cotisations sociales sur votre rémunération brute et les reverse à l’Urssaf Limousin*. Il doit vous remettre une certification de précompte.
- Affiliation : Elle s’effectue automatiquement lors du premier précompte transmis par le diffuseur.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
Le régime des Bénéfices Non Commerciaux (BNC)
Si vous vendez directement vos œuvres (ex. ventes en atelier, commandes en direct, prestations d’autoédition), vous devez opter pour le statut BNC.
- Siret obligatoire : Avant d’émettre votre première facture, inscrivez-vous en ligne sur le Guichet unique des formalités des entreprises (
formalites.entreprises.gouv.fr). - Dispense de précompte : Une fois immatriculé, l’Urssaf vous délivre une attestation de dispense de précompte à présenter à vos clients diffuseurs pour percevoir vos rémunérations brutes.
- Règlement trimestriel : Vos cotisations et contributions sociales sont payées tous les trimestres (15 janvier, 15 avril, 15 juillet, 15 octobre) sur l’espace en ligne Urssaf.
3. L’assiette sociale et le calcul des cotisations
L’assiette sociale représente la base financière sur laquelle sont appliqués les taux de cotisations et qui détermine l’ouverture de vos droits sociaux.
Comment se calcule l’assiette sociale ?
- En Traitements et Salaires (TS) : Assiette sociale = Montant brut Hors Taxes (HT) déclaré Exemple : Pour 10 000 € bruts perçus, l’assiette sociale est de 10 000 €.
- En BNC – Déclaration contrôlée (Imprimé n° 2035) : Assiette sociale = Bénéfice + 15 % Exemple : Pour un bénéfice de 10 000 €, l’assiette sociale s’élève à 11 500 € (10 000 x 1,15).
- En Micro-BNC (Imprimé n° 2042 C-PRO) : Assiette sociale = (Chiffre d’affaires – 34 %) + 15 % Exemple : Pour 10 000 € de chiffre d’affaires :
- Application de l’abattement de 34 % : 10 000 x (1 – 0,34) = 6 600 €
- Majoration de 15 % : 6 600 x 1,15 = 7 590 €
Récapitulatif des taux de cotisations et contributions
| Cotisation / Contribution | Base de calcul | Taux applicable | Prise en charge par l’État | Déductibilité fiscale |
| Sécurité sociale (Vieillesse déplafonnée) | Assiette sociale | 0,40 % | 100 % (0,40 %) | Non |
| Assurance vieillesse plafonnée | Assiette sociale (dans la limite du PASS) | 6,90 % | 0,75 % (Reste 6,15 % à charge) | Oui |
| CSG (Contribution Sociale Généralisée) | 98,25 % de l’assiette sociale | 9,20 % | – | 6,80 % déductibles |
| CRDS (Contribution au Remboursement de la Dette Sociale) | 98,25 % de l’assiette sociale | 0,50 % | – | Non |
| CFP (Formation professionnelle) | Assiette sociale | 0,35 % | – | Oui |
4. Guide étape par étape pour déclarer ses revenus à l’Urssaf
La campagne de déclaration annuelle sociale se déroule généralement au printemps (avril-mai).
Étape 1 : Accéder à son espace personnel
Rendez-vous sur le portail officiel de l’Urssaf dédié aux artistes-auteurs : artistes-auteurs.urssaf.fr. Connectez-vous à l’aide de vos identifiants.
Étape 2 : Vérifier les revenus préremplis ou saisir ses montants
- Si vous êtes au régime TS : Vos déclarations de précompte transmises par vos diffuseurs sont préremplies. Vérifiez l’exactitude des montants à l’aide de vos attestations de précompte et ajustez si nécessaire.
- Si vous êtes au régime BNC : Déclarez l’ensemble des recettes perçues (chiffre d’affaires HT ou bénéfice selon votre régime fiscal) ainsi que la nature des revenus artistiques et accessoires.
Étape 3 : Distinguer revenus artistiques et rémunérations accessoires
Les revenus pris en compte regroupent :
- Revenus artistiques principaux : Vente d’œuvres, cession de droits d’auteur, autoédition, bourses de recherche/création, résidences de production, réponses à des appels à projets public/privé, prix artistiques.
- Rémunérations accessoires : Activités dans le prolongement de la création (cours, ateliers, présentations publiques, activités de dédicace), soumises à un encadrement réglementaire et plafonnées.
Étape 4 : Option de surcotisation (si revenus < 600 Smic horaire)
L’ouverture des indemnités journalières (maladie, maternité, paternité, invalidité) et la validation de 4 trimestres de retraite nécessitent un niveau minimal de revenus artistiques :
| Niveau de revenus (Assiette sociale) | Droits ouverts |
| Dès le 1er euro | Prise en charge des soins de santé (CPAM), prestations familiales et aides au logement (CAF). |
| Entre 150 et 600 Smic horaire | Validation de 1 à 4 trimestres de retraite de base par an. |
| Au-delà de 600 Smic horaire | Couverture complète : indemnités journalières d’arrêt de travail et capital décès. |
Conseil pratique : Si votre assiette sociale annuelle est inférieure à 600 Smic horaire, vous pouvez choisir de surcotiser de manière forfaitaire au moment de votre déclaration afin de vous garantir une couverture sociale intégrale et 4 trimestres de retraite.
6. Ressources utiles et Articles associés
Adresses et sites officiels
- URSSAF Limousin ( le guichet unique qui gère les cotisations de TOUS les artistes de France)
- Sécurité Sociale des Artistes-Auteurs (Information générale) :
- Site web : secu-artistes-auteurs.fr
- Guichet unique des formalités des entreprises (Immatriculation SIRET) :
- Site web : formalites.entreprises.gouv.fr
- Assurance Maladie (CPAM – Soins et arrêt de travail) :
- Site web : ameli.fr | Téléphone : 3646
- Assurance Retraite (CNAV / CARSAT – Retraite de base) :
- Site web : lassuranceretraite.fr | Téléphone : 3960
- IRCEC (Retraite complémentaire des artistes-auteurs – RAAP) :
- Site web : ircec.fr | Contact :
contact@ircec.fr| Téléphone : 01 80 50 18 88
- Site web : ircec.fr | Contact :
Articles associés
- Artistes-auteurs : Guide complet des cotisations Urssaf, de la santé et de la retraite
- Comment devenir artiste-auteur en 2026 : guide pratique du statut et de la protection sociale
- Comment déclarer ses revenus artistiques à l’Urssaf : guide pratique
- Comment comprendre et gérer le précompte artiste-auteur : guide pratique
- Comment fonctionnent les cotisations Urssaf pour les artistes-auteurs : guide pratique
