Artistes-auteurs : Guide complet des cotisations Urssaf, de la santé et de la retraite
7 septembre 2026
La protection sociale constitue un pilier essentiel pour sécuriser le parcours des créateurs d’œuvres de l’esprit. En France, les artistes-auteurs sont rattachés au régime général de la Sécurité sociale à travers un dispositif spécifique qui prend en compte les particularités de leurs métiers.
Ce guide pratique détaille le fonctionnement de cette couverture sociale, les conditions d’affiliation, le calcul des cotisations et les seuils de revenus nécessaires pour valider l’ensemble de vos droits.
1. Comprendre l’organisation du régime social des artistes-auteurs
Un rattachement au régime général
Les créateurs ne constituent pas un régime indépendant isolé. Le régime social des artistes-auteurs est directement rattaché au régime général de la Sécurité sociale, qui couvre la majorité de la population française.
Il est financé par deux sources principales :
- Les cotisations et contributions sociales payées par les artistes-auteurs ;
- La contribution des diffuseurs (personnes physiques ou morales, galeries, éditeurs, collectivités, sociétés privées ou publiques) qui exploitent ou diffusent les œuvres.
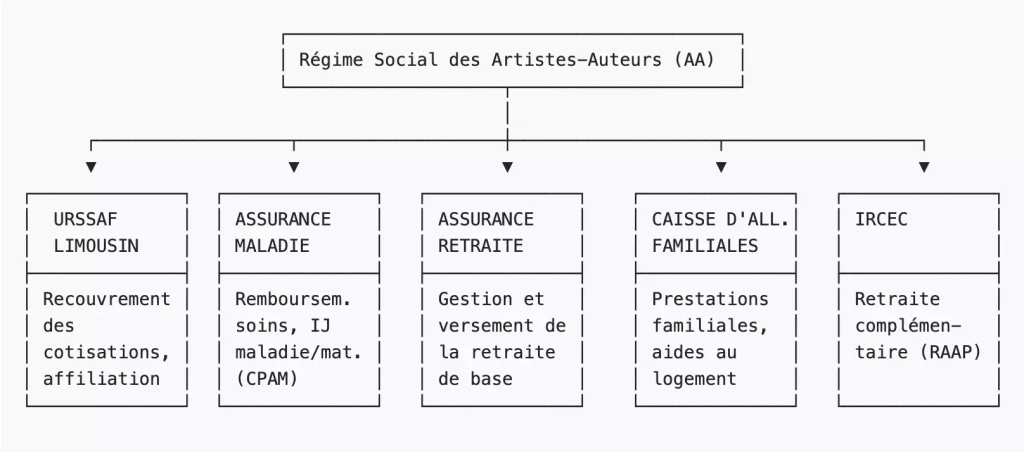
Les organismes référents et leurs rôles
La gestion de votre protection sociale est répartie entre plusieurs acteurs institutionnels complémentaires :
2. Les conditions et démarches d’affiliation
Les 3 critères obligatoires pour s’affilier
Pour bénéficier de ce régime spécifique, vous devez remplir trois conditions cumulatives :
- Résider fiscalement en France ;
- Exercer une activité de création d’œuvres de l’esprit originales ;
- Relever de l’une des 5 grandes branches d’activité admissibles :
- Arts graphiques et plastiques : peintres, sculpteurs, graveurs, plasticiens, scénographes, graphistes, illustrateurs, designers de modèles originaux ;
- Écrivains et illustrateurs du livre : auteurs, traducteurs, préfaciers, directeurs de collection, auteurs d’œuvres multimédias ou de logiciels ;
- Auteurs d’œuvres cinématographiques et audiovisuelles : scénaristes, réalisateurs, auteurs d’adaptations, de sous-titres, d’audiodescriptions ;
- Auteurs et compositeurs de musique : compositeurs, paroliers, chorégraphes, metteurs en scène ;
- Auteurs d’œuvres photographiques.
Démarches selon le statut fiscal (TS ou BNC)
- En Traitements et Salaires (TS) : Si vos diffuseurs appliquent le précompte, l’affiliation est automatique. Dès le premier versement de cotisations à l’Urssaf Limousin* par votre diffuseur, l’Urssaf vérifie la conformité de l’activité et vous notifie votre affiliation.
- En Bénéfices Non Commerciaux (BNC) : Avant de débuter la facturation, vous devez vous déclarer sur le Guichet unique des formalités des entreprises (
formalites.entreprises.gouv.fr) afin d’obtenir un numéro SIRET. L’Urssaf enregistre l’inscription et valide l’affiliation.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
3. Les prestations couvertes et les seuils d’ouverture de droits
L’ouverture des droits sociaux varie selon le montant de votre assiette sociale (revenu servant de base de calcul).
Attention : Le régime des artistes-auteurs ne couvre pas les risques de chômage ni les accidents du travail / maladies professionnelles (AT/MP).
Tableau des seuils et des droits ouverts
| Niveau de revenus (Assiette sociale) | Droits sociaux ouverts | Organisme verseur |
| Dès 1 € perçu | Remboursement des soins de santé (Carte Vitale), prestations familiales, aides au logement (sous conditions de ressources). | CPAM / CAF |
| Entre 150 et 600 Smic horaire | Validation de 1 à 4 trimestres de retraite de base par an. | Assurance Retraite |
| À partir de 600 Smic horaire | Indemnités journalières (arrêt maladie, congé maternité / paternité / adoption, invalidité) et capital décès. | CPAM |
La règle de la surcotisation
Si vos revenus artistiques annuels n’atteignent pas le seuil de 600 Smic horaire, vous pouvez choisir lors de votre déclaration annuelle de surcotiser de manière forfaitaire sur cette base. Cela permet de valider automatiquement 4 trimestres de retraite et de garantir le bénéfice des indemnités journalières en cas d’arrêt de travail.
4. Cotisations et déclaration sociale : mode de calcul
Qu’est-ce que l’assiette sociale ?
L’assiette sociale sert de référence pour le calcul des cotisations et le montant des indemnités. Son calcul varie selon votre déclaration fiscale :
- Traitements et Salaires (TS) : Assiette sociale = Montant brut Hors Taxes (HT) Exemple : 10 000 € bruts perçus = 10 000 € d’assiette sociale.
- BNC – Déclaration contrôlée (Formulaire 2035) : Assiette sociale = Bénéfice + 15 % du bénéfice Exemple : 10 000 € de bénéfice = 11 500 € d’assiette sociale.
- Micro-BNC (Formulaire 2042 C-PRO) : Assiette sociale = (Chiffre d’affaires – 34 %) + 15 % Exemple : 10 000 € de chiffre d’affaires = 7 590 € d’assiette sociale.
Quels revenus sont pris en compte ?
Les revenus retenus comprennent les ventes d’œuvres, cessions de droits d’auteur, autoédition, bourses de recherche/création, résidences, financements participatifs avec contrepartie d’œuvre, prix et récompenses, ainsi que les lectures et présentations publiques de l’œuvre. Les rémunérations pour des activités accessoires (cours, ateliers) sont également admises dans un cadre réglementé.
5. Foire Aux Questions (FAQ)
1. Que se passe-t-il si je cumule mon activité artistique avec un emploi salarié ou la retraite ?
En cas de pluriactivité, l’affiliation au régime des artistes-auteurs n’annule pas votre situation antérieure. Les droits acquis par votre création viennent compléter ceux de votre autre activité. Si vous êtes déjà retraité, les cotisations artistiques peuvent vous ouvrir des droits supplémentaires sous certaines conditions.
2. Quelle est la différence entre précompte et dispense de précompte ?
Le précompte signifie que votre diffuseur retient directement vos cotisations sur votre rémunération pour les verser à l’Urssaf Limousin*. Si vous êtes au régime BNC, vous fournissez à vos clients une dispense de précompte et vous réglez vous-même vos cotisations chaque trimestre.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
3. Les diffuseurs situés à l’étranger appliquent-ils le précompte ?
Non. Si votre client ou diffuseur est établi hors de France, la procédure du précompte ne peut pas s’appliquer. Vous devez déclarer vous-même l’intégralité de ces revenus lors de votre déclaration sociale annuelle et régler directement les cotisations correspondantes auprès de l’Urssaf Limousin*.
*Urssaf Limousin est le guichet unique qui gère les cotisations de TOUS les artistes de France
7. Ressources utiles et Articles associés
Adresses et sites officiels
- URSSAF Limousin ( le guichet unique qui gère les cotisations de TOUS les artistes de France)
- Site Web : limousin.urssaf.fr
- Sécurité Sociale des Artistes-Auteurs (Information générale) :
- Site web : secu-artistes-auteurs.fr
- Guichet unique des formalités des entreprises (Immatriculation SIRET) :
- Site web : formalites.entreprises.gouv.fr
- Assurance Maladie (CPAM – Soins et arrêt de travail) :
- Site web : ameli.fr | Téléphone : 3646
- Assurance Retraite (CNAV / CARSAT – Retraite de base) :
- Site web : lassuranceretraite.fr | Téléphone : 3960
- IRCEC (Retraite complémentaire des artistes-auteurs – RAAP) :
- Site web : ircec.fr | Contact :
contact@ircec.fr| Téléphone : 01 80 50 18 88
- Site web : ircec.fr | Contact :
Articles associés
- Artistes-auteurs : Guide complet des cotisations Urssaf, de la santé et de la retraite
- Comment devenir artiste-auteur en 2026 : guide pratique du statut et de la protection sociale
- Comment déclarer ses revenus artistiques à l’Urssaf : guide pratique
- Comment comprendre et gérer le précompte artiste-auteur : guide pratique
- Comment fonctionnent les cotisations Urssaf pour les artistes-auteurs : guide pratique
